
El Gobierno de Marruecos ha incorporado en su proyecto de Ley de Finanzas para 2027 un paquete de medidas fiscales diseñadas para beneficiar a la FIFA y a las entidades implicadas en la organización del Mundial de 2030, la candidatura que el país comparte con España y Portugal. Según el texto difundido por la prensa, las ventajas incluyen exenciones del impuesto sobre sociedades, del IVA, beneficios aduaneros y otras facilidades tributarias.
Qué contempla el plan
La iniciativa, según el contenido publicado, está concebida para aplicarse desde el 1 de enero de 2027 y algunas de las medidas se alargarían hasta finales de 2032, dos años después de la celebración del Mundial. El alcance abarca tanto a la FIFA y sus filiales como a las estructuras creadas para organizar el torneo, aun cuando tengan su sede fuera de Marruecos. También se incluyen federaciones, confederaciones y determinados operadores audiovisuales, proveedores de servicio y empresas contratadas para trabajar en el campeonato.
- Exenciones fiscales: Impuesto de sociedades e IVA para la FIFA y las entidades organizadoras.
- Beneficios aduaneros: Ventajas en derechos de importación y tasas relacionadas con bienes y servicios para el evento.
- Exenciones sobre rentas: Desgravaciones temporales en el impuesto sobre la renta para determinados pagos vinculados al Mundial, incluidos pagos a jugadores no residentes, voluntarios y personal desplazado.
El paquete no se limita a las organizaciones y empresas; el proyecto contempla ventajas fiscales vinculadas a los pagos a personas físicas no residentes que participen en la preparación y celebración del torneo.
Contexto y objetivo de la medida
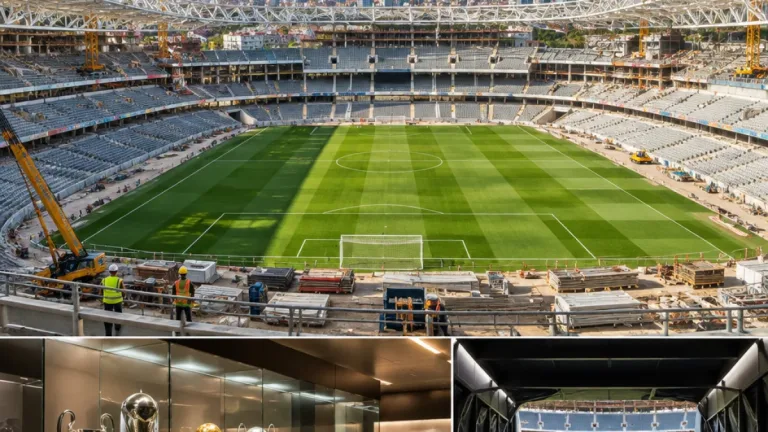
La acción legislativa responde, según la información difundida, a los compromisos fiscales que Marruecos habría asumido en su candidatura para acoger el Mundial 2030. La iniciativa llega en un momento delicado para la postulación marroquí: Fouzi Lekjaa, presidente de la Federación Marroquí de Fútbol, ha señalado que la final de 2030 se celebrará en el futuro estadio Hassan II, en las inmediaciones de Casablanca, un recinto con capacidad estimada en 115.000 espectadores.
Por su parte, la FIFA ha reiterado que la decisión sobre la sede de la final no está tomada y ha negado la existencia de un compromiso con Marruecos, de acuerdo con las fuentes consultadas.
| Ámbito | Medida |
|---|---|
| Organizaciones | Exención de impuesto de sociedades e IVA, beneficios aduaneros |
| Personas no residentes | Exenciones temporales del impuesto sobre la renta para pagos relacionados con el Mundial |
| Proveedores y audiovisuales | Inclusión en el paquete de ventajas fiscales y arancelarias |
Si el paquete legislativo prospera, sus disposiciones empezarían a aplicarse a comienzos de 2027 y se prolongarían, en parte, hasta 2032. El avance del proyecto legislativo supone una nueva jugada diplomática y económica de Marruecos en la carrera por asegurar la celebración de la final del torneo, un paso que podría condicionar las negociaciones y la evaluación de la FIFA sobre la propuesta tripartita con España y Portugal.
Desde la perspectiva española, la oferta económica y fiscal de Marruecos introduce un factor más en el proceso de toma de decisiones sobre la sede definitiva de la final, cuya asignación sigue sin confirmarse oficialmente.